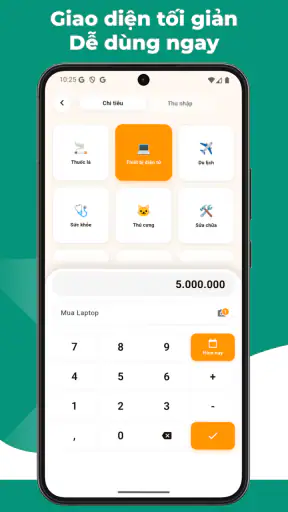
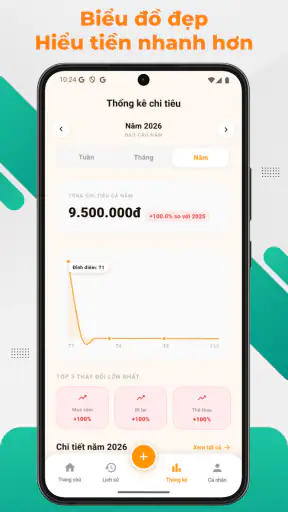
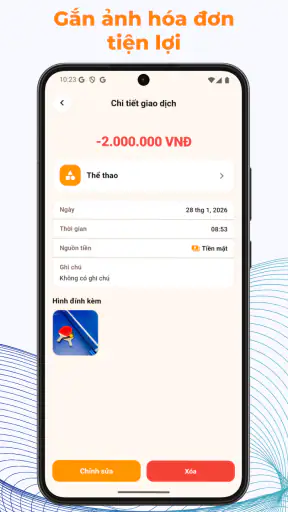
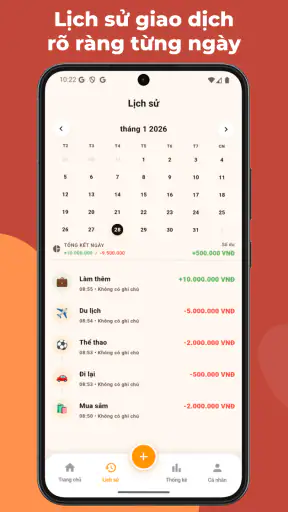
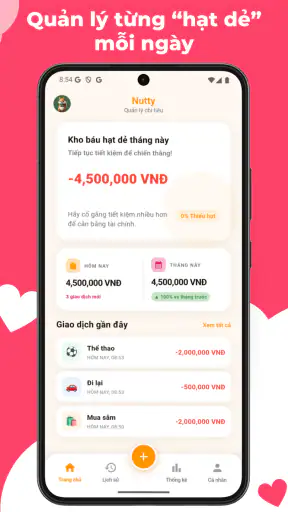
Ich habe Nutty als einfache Finanz-App für den Alltag betrachtet: nicht als vollständiges Bankwerkzeug, sondern als Begleiter, der Einnahmen und Ausgaben an einem Ort sichtbar machen soll. Genau darin liegt der Reiz. Wer regelmäßig den Überblick über kleine Zahlungen verliert, kann mit einer schlanken Erfassung besser erkennen, wohin das Geld im Laufe des Tages verschwindet. Die App stammt von Nguyen Phi Hung 82, ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum.
Mein erster Eindruck ist deshalb klar: Nutty möchte die Hürde zwischen einem Kauf und dem Eintragen möglichst klein halten. Das klingt unspektakulär, ist bei Finanz-Apps aber entscheidend. Eine aufwendige Lösung hilft mir wenig, wenn ich sie nach wenigen Tagen nicht mehr öffne. Bei einer Anwendung wie dieser zählt nicht nur, welche Funktionen vorhanden sind, sondern auch, ob ich sie in einem hektischen Moment tatsächlich benutze.
Wie sich Nutty im täglichen Einsatz anfühlt
Die App passt besonders zu Menschen, die ihre Finanzen bewusst beobachten möchten, ohne gleich ein kompliziertes Haushaltsbuch aufzubauen. Ich denke dabei an den Kaffee auf dem Weg zur Arbeit, den Einkauf im Supermarkt, eine Rückerstattung oder eine gelegentliche Nebeneinnahme. Solche Beträge wirken einzeln oft unwichtig. Werden sie aber konsequent gesammelt, entsteht ein deutlich besseres Bild vom eigenen Verhalten.
Im Vergleich zu einer Notiz-App hat eine spezialisierte Ausgabenverwaltung einen wichtigen Vorteil: Einnahmen und Ausgaben gehören gedanklich zusammen. In einer gewöhnlichen Notiz müsste ich selbst darauf achten, ob ein Betrag positiv oder negativ ist, und später alles mühsam auswerten. Nutty ist für genau diesen Zweck gedacht. Das macht die Anwendung interessanter als eine lose Liste im Smartphone, auch wenn sie nicht automatisch die gesamte Finanzplanung übernimmt.
Für eine schnelle Nutzung ist vor allem der Arbeitsablauf wichtig. Ich würde die App nicht erst am Monatsende öffnen, sondern unmittelbar nach einer Zahlung. Das verhindert, dass sich mehrere vergessene Beträge ansammeln. Ein guter persönlicher Rhythmus wäre, morgens den aktuellen Stand zu prüfen, Ausgaben unterwegs einzutragen und abends kurz zu kontrollieren, ob die Angaben vollständig sind. So bleibt die Aufgabe klein und fühlt sich nicht wie eine zusätzliche Büroarbeit an.
Geschwindigkeit zählt vor allem beim kurzen Eintrag
Bei einer solchen Anwendung erwarte ich keine aufwendigen visuellen Effekte, sondern eine zügige Reaktion beim Öffnen und Speichern. Die aktuelle Version 2.0.0 ist für Android ab Version 6.0 vorgesehen. Das spricht grundsätzlich für eine breite Gerätebasis, denn auch ältere Smartphones können diese Systemvoraussetzung erfüllen. Für mich ist das ein praktischer Punkt: Eine Finanz-App muss nicht auf dem neuesten Telefon laufen, um nützlich zu sein.
Die wahrgenommene Geschwindigkeit hängt im Alltag weniger von großen Berechnungen ab als vom Weg bis zum fertigen Eintrag. Wenn ich während des Einkaufens erst lange suchen muss, verliere ich die Motivation. Deshalb würde ich Nutty vor allem dann empfehlen, wenn du einzelne Bewegungen regelmäßig und bewusst erfassen möchtest. Wer dagegen sehr viele Buchungen auf einmal nachträgt, wird zwangsläufig mehr Zeit benötigen, unabhängig davon, wie leicht die Oberfläche wirkt.
Ein sinnvoller Test ist, drei typische Situationen nachzustellen: einen kleinen Einkauf, eine regelmäßige Einnahme und eine Korrektur eines falschen Betrags. Dabei zeigt sich schnell, ob die Bedienung zum eigenen Tempo passt. Ich halte diesen Test für aussagekräftiger als ein einmaliges Öffnen der App, weil Finanzwerkzeuge im echten Leben nicht nur für den ersten Eintrag verwendet werden.
Was bei intensiver Nutzung wichtig wird
Die Belastung entsteht bei Nutty nicht durch anspruchsvolle Medieninhalte, sondern durch die Menge und Regelmäßigkeit der persönlichen Buchungen. Wenn ich jeden Tag mehrere Ausgaben eintrage, wird die Übersicht mit der Zeit wertvoller, aber auch anspruchsvoller zu pflegen. Genau hier liegt ein nicht offensichtlicher Zielkonflikt: Je genauer ich sein möchte, desto disziplinierter muss ich arbeiten. Die App kann mir beim Ordnen helfen, aber sie nimmt mir die Entscheidung nicht ab, welche Ausgaben ich überhaupt erfassen will.
Ich würde deshalb eine feste Regel verwenden. Kleine Alltagskäufe kommen sofort hinein, während seltene größere Zahlungen am selben Tag ergänzt werden. Für wiederkehrende Kosten lohnt sich eine eigene Routine am Monatsanfang. So vermeide ich, dass die App nur spontane Ausgaben enthält und dadurch ein verzerrtes Bild erzeugt. Eine unvollständige Liste kann gefährlicher sein als gar keine Liste, weil sie scheinbare Sicherheit vermittelt.
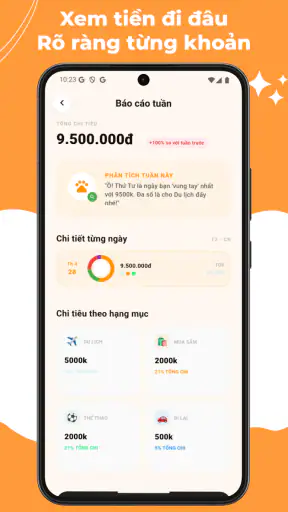
Besonders nützlich ist Nutty für einen kurzen Wochenrückblick. Statt jeden Betrag isoliert zu betrachten, kann ich mich fragen, welche Ausgaben sich wiederholen und welche nur einmalig waren. Dieser Blick hilft beispielsweise bei Lieferdiensten, kleinen Transportkosten oder häufigen Zwischenstopps im Laden. Der Mehrwert liegt dann nicht in einer spektakulären Analyse, sondern in der Summe vieler kleiner Beobachtungen.
Wenn du die App gemeinsam mit einer anderen Person für einen Haushalt einsetzen möchtest, solltest du vorher eine gemeinsame Erfassungsregel festlegen. Entscheidend ist, ob beide Personen alle Ausgaben eintragen oder nur bestimmte Bereiche. Ohne solche Vereinbarungen entstehen Lücken, die später wie ein Fehler der App aussehen können. Für ein gemeinsames Budget ist eine Lösung mit mehreren Benutzerkonten oder einer automatischen Bankanbindung oft bequemer.
Stabilität und Vertrauen im Alltag
Bei Finanz-Apps bewerte ich Zuverlässigkeit anders als bei einem Spiel. Ein kurzer Unterbruch ist ärgerlich, ein verlorener Eintrag aber deutlich problematischer. Deshalb würde ich nach wichtigen Eingaben nicht sofort weiterwischen, sondern kurz prüfen, ob der Betrag tatsächlich in der Übersicht angekommen ist. Diese kleine Gewohnheit ist besonders sinnvoll, wenn ich die App unterwegs nutze oder zwischen mehreren Aufgaben wechsle.
Die Zahl der Installationen liegt bei über 50.000. Das macht Nutty zu einer bereits von vielen Menschen verwendeten Anwendung, ist aber kein Ersatz für die eigene Prüfung auf dem persönlichen Gerät. Gerade bei älteren Android-Modellen können allgemeine Faktoren wie freier Speicher, Hintergrundprozesse oder eine stark angepasste Systemoberfläche die Nutzung beeinflussen. Ich würde daher nicht nur auf den ersten Eindruck achten, sondern mehrere Tage lang testen, ob die App in den eigenen Routinen zuverlässig erreichbar bleibt.
Für die Wiederherstellung meiner Übersicht würde ich grundsätzlich vorsichtig planen. Eine Finanz-App sollte nicht der einzige Ort sein, an dem wichtige Informationen existieren, wenn diese für mich langfristig bedeutsam sind. Ich würde regelmäßig kontrollieren, ob meine Einträge vollständig sind, und bei einem Gerätewechsel besonders aufmerksam vorgehen. Das ist keine Kritik an Nutty allein, sondern eine vernünftige Vorsichtsmaßnahme bei jeder Anwendung, in der persönliche Finanzdaten gesammelt werden.
Auch die eigene Eingabedisziplin beeinflusst die gefühlte Stabilität. Wenn ein Betrag fehlt oder mit falschem Vorzeichen eingetragen wurde, wirkt die Gesamtsumme unzuverlässig, obwohl die App vielleicht korrekt arbeitet. Ich empfehle deshalb, bei ungewöhnlichen Ergebnissen zuerst die letzten Einträge zu prüfen. Ein kurzer Kontrollblick nach einer größeren Buchung kann später viel Sucharbeit ersparen.
Ressourcen, ältere Geräte und praktische Grenzen
Nutty ist eine Finanz-App und kein grafikintensives Spiel. Ich erwarte daher einen vergleichsweise überschaubaren Ressourcenbedarf, kann aus der bloßen Kategorie aber keine genaue Aussage über Akkuverbrauch oder Speichergröße ableiten. Für die Alltagstauglichkeit ist wichtiger, ob die Anwendung auf deinem Telefon flüssig öffnet und ob sie dich nicht durch unnötige Schritte vom Eintragen abhält.
Die Unterstützung von Android ab 6.0 ist für Nutzer älterer Geräte interessant. Gleichzeitig sollte man bei einem älteren Smartphone realistisch bleiben: Die Systemversion allein garantiert keine identische Erfahrung auf jedem Modell. Ein Gerät mit wenig freiem Speicher oder vielen aktiv laufenden Anwendungen kann langsamer reagieren. Wenn du ein solches Telefon verwendest, würde ich Nutty zunächst mit wenigen Einträgen testen und beobachten, ob Öffnen, Eingabe und Wechsel zwischen Ansichten angenehm bleiben.
Ein weiterer praktischer Punkt ist die Nutzung unterwegs. Finanzdaten trage ich oft dann ein, wenn ich gerade an der Kasse stehe oder zwischen zwei Terminen bin. Eine App für diesen Zweck muss nicht nur technisch funktionieren, sondern auch in kurzen Zeitfenstern brauchbar sein. Ich würde deshalb vermeiden, die vollständige Monatsauswertung in einer stressigen Situation erledigen zu wollen. Für unterwegs eignet sich die schnelle Erfassung; die gründliche Kontrolle gehört eher in einen ruhigen Moment.
Wer eine automatische Verbindung zu Bankkonten, Karten oder Zahlungsdiensten erwartet, sollte seine Anforderungen genau prüfen und Nutty nicht vorschnell mit einer umfassenden Banking-App gleichsetzen. Der eigentliche Ansatz ist die bewusste Übersicht über Einnahmen und Ausgaben. Das ist für Menschen gut, die Kontrolle durch eigenes Eintragen gewinnen. Es ist weniger passend für Nutzer, die alle Kontobewegungen automatisch importieren und ohne manuelle Pflege kategorisieren lassen möchten.
Ein realistischer Tagesablauf mit der App
Stell dir vor, du startest mit einem festen Monatsbudget und möchtest verstehen, warum am Ende regelmäßig weniger übrig bleibt als geplant. Nach dem Frühstück trägst du eine kleine Ausgabe ein, später folgen Fahrkosten und ein Einkauf. Am Abend prüfst du nicht nur die Summe, sondern auch, ob die Einträge den tatsächlichen Zweck widerspiegeln. Nach einer Woche erkennst du möglicherweise, dass nicht eine einzelne große Zahlung, sondern mehrere spontane Kleinigkeiten den Unterschied machen.
Der entscheidende Tipp dabei ist, Einnahmen nicht zu vergessen. Viele Menschen konzentrieren sich auf Ausgaben und betrachten das verfügbare Geld dadurch isoliert. Wenn du eine Rückzahlung, einen Nebenverdienst oder eine andere Einnahme ebenfalls erfasst, wird die Entwicklung verständlicher. Nutty eignet sich dadurch nicht nur als Ausgabenliste, sondern als einfacher persönlicher Kassenüberblick.
Ich würde außerdem nicht jede Buchung mit übertriebener Genauigkeit behandeln. Bei sehr kleinen Beträgen kann eine grobe, konsequente Erfassung hilfreicher sein als ein perfektes System, das nach kurzer Zeit aufgegeben wird. Bei größeren Zahlungen lohnt sich dagegen eine sofortige Kontrolle. Diese Abstufung hält den Aufwand niedrig, ohne die wichtigen Bewegungen aus dem Blick zu verlieren.
Für wen die App passt und wer eine andere Lösung braucht
Nutty passt meiner Einschätzung nach zu Einsteigern, Studierenden, Menschen mit unregelmäßigen Ausgaben und allen, die erstmals ein Gefühl für ihre täglichen Geldbewegungen entwickeln möchten. Auch wer bereits ein Haushaltsbuch auf Papier führt, kann den Wechsel auf eine mobile Erfassung interessant finden. Die kostenlose Nutzung senkt die Einstiegshürde zusätzlich. Für eine einfache persönliche Übersicht muss ich nicht erst ein umfangreiches Finanzsystem einrichten.
Weniger geeignet ist die App für Nutzer, die ihre komplette Finanzorganisation zentral erledigen möchten. Dazu gehören etwa automatische Kontosynchronisierung, detaillierte Steuerplanung, komplexe gemeinsame Budgets oder eine tiefgehende Vermögensübersicht. In diesen Fällen sind klassische Banking-Apps, spezialisierte Haushaltsplaner oder Tabellen mit individuell gebauten Auswertungen möglicherweise die bessere Wahl. Mehr Funktionen bedeuten dort zwar mehr Einarbeitung, können aber bei komplexen Anforderungen den entscheidenden Unterschied machen.
Auch Menschen, die ungern jeden Betrag manuell eintragen, sollten ihre Erwartungen anpassen. Nutty kann nur mit den Informationen arbeiten, die ich selbst pflege. Wer diese Aufgabe grundsätzlich vermeiden möchte, wird wahrscheinlich mit einer automatisierten Lösung zufriedener. Wer dagegen gerade durch das bewusste Eintragen sein Ausgabeverhalten verstehen will, erhält einen sinnvolleren Ansatz als bei einer vollständig unsichtbaren Automatik.
Die Altersfreigabe USK ab 0 Jahren zeigt, dass die App ohne eine hohe Altersbarriere auskommt. Für Familien oder jüngere Nutzer ist trotzdem wichtig, den Umgang mit persönlichen Finanzinformationen zu erklären. Die Anwendung kann beim Lernen helfen, ersetzt aber kein Gespräch über Budget, Sparziele und verantwortungsvolle Entscheidungen.
Mein Leistungsurteil nach dem praktischen Blick
Ich sehe Nutty als fokussiertes Werkzeug mit einer klaren Aufgabe: Einnahmen und Ausgaben regelmäßig sichtbar machen. Die aktuelle Version 2.0.0 und die Unterstützung älterer Android-Systeme machen den Einstieg unkompliziert, während die kostenlose Bereitstellung das Ausprobieren erleichtert. Die über 50.000 Installationen zeigen außerdem, dass die App nicht nur als theoretisches Konzept existiert, sondern bereits eine gewisse Reichweite erreicht hat.
Die größte Stärke ist für mich die niedrige gedankliche Hürde. Ich muss kein Finanzprofi sein, um mit einer täglichen Übersicht anzufangen. Der wichtigste Leistungsfaktor bleibt aber die eigene Konsequenz. Wenn ich Einträge sofort oder zu festen Zeitpunkten pflege, kann die App ein nützliches Bild liefern. Wenn ich regelmäßig mehrere Tage auslasse, verliert auch eine noch so einfache Oberfläche ihren Wert.
Bei der Stabilität würde ich einen persönlichen Praxistest empfehlen, besonders auf älteren Geräten. Öffne die App an mehreren Tagen, erfasse unterschiedliche Arten von Bewegungen und prüfe die Übersicht nach einer kurzen Pause. Achte dabei darauf, ob der Ablauf zu deiner Gewohnheit passt und ob du dich bei Korrekturen sicher fühlst. So erkennst du schneller, ob Nutty im echten Alltag funktioniert, statt nur beim ersten Ausprobieren angenehm zu wirken.
Mein Fazit: Nutty ist eine gute Wahl für eine einfache, manuell gepflegte Finanzübersicht, aber kein Ersatz für eine vollständige Banking- oder Haushaltsplanungsplattform. Ich würde die App Freunden empfehlen, die ihre täglichen Geldbewegungen endlich regelmäßig beobachten möchten und dafür eine kostenlose, zugängliche Lösung suchen. Wer automatische Importe, gemeinsame Konten oder sehr detaillierte Auswertungen braucht, sollte sich eher nach einem umfangreicheren Werkzeug umsehen. Für den ersten Schritt zu mehr finanzieller Aufmerksamkeit ist Nutty jedoch angenehm direkt und alltagstauglich.


